Vous appuyez sur « acheter » dans un jeu. Pas de carte de crédit. Pas de connexion bancaire. Le montant atterrit sur votre prochaine facture téléphonique. Voilà ce qu’est la facturation mobile — un mode de paiement qui fait de votre opérateur mobile l’intermédiaire entre vous et un commerçant.
On l’appelle aussi facturation directe par l’opérateur (FDO) ou facturation par l’opérateur. Le concept est simple : au lieu de prélever l’argent sur un compte bancaire ou une carte, le montant de l’achat est ajouté à votre relevé mensuel postpayé ou déduit de votre solde prépayé. Votre opérateur perçoit le paiement, prélève sa part et reverse le reste au commerçant.
Pour les entreprises numériques et les spécialistes du marketing d’affiliation, la facturation mobile ouvre une porte vers des publics que les cartes de crédit n’atteignent jamais. Pour les consommateurs, elle supprime la friction de saisir 16 chiffres de carte sur un petit écran. Mais cette méthode comporte aussi des coûts, des limites et des risques réels que tout annonceur, éditeur et responsable de programme devrait comprendre avant de l’adopter.
Qu’est-ce que la facturation mobile ?
La facturation mobile est un mode de paiement qui permet à un consommateur d’imputer un achat directement sur sa facture téléphonique ou son solde prépayé, sans utiliser de carte de crédit, de carte de débit ou de compte bancaire. L’opérateur de réseau mobile (l’opérateur) agit comme intermédiaire de facturation : il authentifie l’utilisateur, approuve la transaction et règle les fonds avec le commerçant.
Le terme technique est facturation directe par l’opérateur (FDO). Les professionnels du secteur utilisent également « facturation par l’opérateur » et « imputation sur la facture téléphonique » de manière interchangeable. Tous décrivent le même mécanisme : l’opérateur possède la relation client et le rail de paiement, et le commerçant s’y connecte via un agrégateur ou une connexion directe avec l’opérateur.
En quoi la facturation mobile diffère d’un portefeuille mobile
Ces deux termes sont souvent confondus, mais ils décrivent des choses fondamentalement différentes :
- La facturation mobile impute un achat sur votre compte d’opérateur. La facture téléphonique est l’instrument de paiement. Aucune carte ni coordonnées bancaires stockées. Votre opérateur est celui qui accorde le crédit (postpayé) ou détient votre solde (prépayé).
- Un portefeuille mobile — comme Apple Pay, Google Pay ou Samsung Pay — stocke un jeton numérique de votre carte de crédit ou de débit existante. Lorsque vous payez sans contact, le portefeuille transmet ce jeton au terminal du commerçant. La transaction transite toujours par le réseau de cartes. Le portefeuille est un contenant, pas une source de financement.
Lancez votre programme d'affiliation aujourd'hui
Configurez le suivi avancé en quelques minutes. Aucune carte de crédit requise.
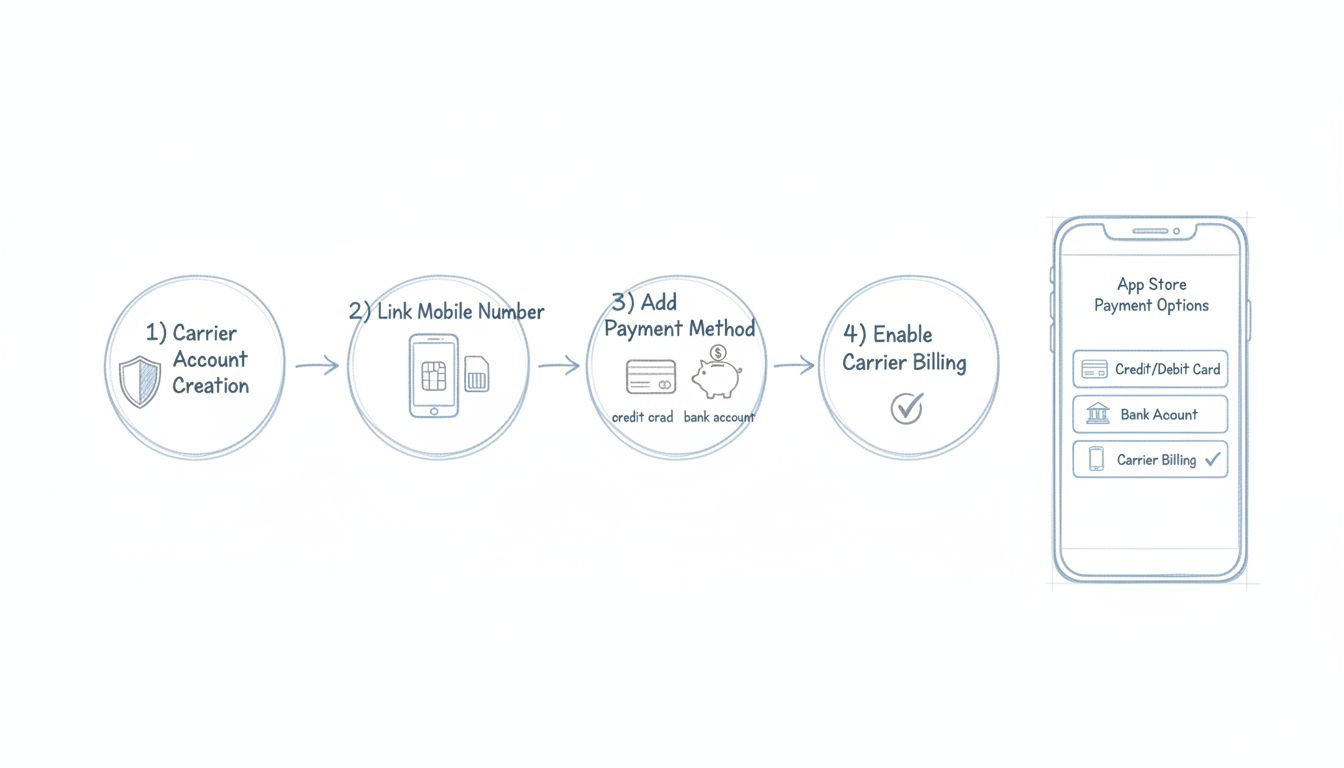
La FDO réduit le passage en caisse à deux ou trois étapes. Le flux exact dépend des capacités réseau de l’opérateur et de la réglementation locale.
Flux par code PIN
C’est la méthode FDO la plus répandue dans le monde, utilisée pour les abonnements de contenu, les jeux mobiles et les services numériques en Europe et en Asie-Pacifique.
- L’utilisateur clique sur un bouton « acheter » ou « s’abonner » sur une page d’accueil ou dans une application.
- Un écran de paiement demande le numéro de téléphone de l’utilisateur.
- L’utilisateur saisit le code PIN sur l’écran de paiement pour confirmer.
- L’achat est ajouté à la prochaine facture téléphonique (postpayé) ou déduit immédiatement du solde prépayé.
Le code PIN crée une trace de consentement vérifiable. Les régulateurs de l’UE et de plusieurs marchés d’Asie-Pacifique exigent explicitement cette étape pour les souscriptions d’abonnements.
Flux achat en un clic
Sur les réseaux où l’opérateur injecte l’identité de l’abonné au niveau réseau — via un en-tête appelé transmetteur MSISDN — aucun code PIN n’est nécessaire. L’utilisateur appuie une fois et l’achat est traité automatiquement.
L’achat en un clic est le flux dominant pour les recharges de magasins d’applications gérées par des agrégateurs comme Bango et Boku. Il convertit trois à cinq fois plus que les flux par code PIN car il n’y a pas d’interruption. C’est aussi celui qui attire le plus l’attention des régulateurs, puisqu’un utilisateur peut être facturé avant de comprendre pleinement ce qu’il a acheté.
Vérification par mot de passe à usage unique
Pour les achats de montant élevé ou les marchés réglementés, les opérateurs ajoutent un deuxième facteur. Un SMS de confirmation contenant un mot de passe à usage unique (OTP) arrive avec le nom du produit et le prix. L’utilisateur répond « OUI » pour confirmer. Cette double validation est courante en Italie, en Espagne et dans les pays du Conseil de coopération du Golfe, où les règles de protection des consommateurs imposent un consentement explicite pour chaque transaction.
Types de facturation mobile
Toutes les facturations mobiles ne fonctionnent pas de la même manière. Quatre modèles distincts existent, chacun avec des exigences techniques, des cas d’usage et des schémas d’adoption régionaux différents.
| Type | Fonctionnement | Utilisation typique | Marchés clés |
|---|
| Facturation directe par l’opérateur (FDO) | Montant ajouté à la facture téléphonique ; authentification par code PIN ou achat en un clic | Magasins d’applications, jeux, streaming, abonnements numériques | Monde entier ; plus forte en Europe, Asie-Pacifique, Moyen-Orient |
| Facturation SMS premium | L’utilisateur envoie ou reçoit un SMS facturable ; coût ajouté à la facture | Votes, dons caritatifs, sonneries, fonds d’écran | En déclin mondial ; encore actif dans certaines régions d’Afrique et d’Asie du Sud |
| Facturation WAP | MSISDN de l’appareil détecté automatiquement via le navigateur mobile ; achat en un clic | Portails de contenu mobile, abonnements d’actualités | Legacy ; largement remplacée par la FDO |
| Transfert de crédit mobile | Crédit prépayé transféré entre utilisateurs comme moyen de paiement | Paiements de pair à pair dans les régions non bancarisées | Afrique subsaharienne, Asie du Sud |
Facturation directe par l’opérateur (FDO)
La FDO est le modèle dominant aujourd’hui.
Facturation SMS premium
Le SMS premium existe sous deux formes : Mobile Originated (MO), où l’utilisateur envoie un texte vers un code court et se voit facturer, et Mobile Terminated (MT), où l’utilisateur reçoit un message facturable. Autrefois pilier de la monétisation de contenu mobile, le SMS premium a fortement décliné avec l’essor de la FDO et de la facturation dans les magasins d’applications. Il reste pertinent sur les marchés où la pénétration des smartphones est faible et où le SMS reste un canal de communication principal.
Facturation WAP
La facturation WAP (Wireless Application Protocol) détecte automatiquement le MSISDN de l’utilisateur lorsqu’il navigue sur un site optimisé pour mobile. Aucune saisie de numéro de téléphone n’est nécessaire. L’achat se finalise en un seul clic. La facturation WAP était populaire à l’ère pré-smartphone pour les téléchargements de sonneries et de fonds d’écran. La plupart des implémentations de facturation WAP ont été absorbées dans les flux FDO modernes.
Rejoignez notre newsletter
Soyez le premier à connaître les nouvelles fonctionnalités et mises à jour.
Où la facturation mobile prospère
La facturation mobile domine dans trois catégories commerciales et dans un ensemble spécifique de zones géographiques où la pénétration des cartes est en retard par rapport à la possession de téléphones mobiles.
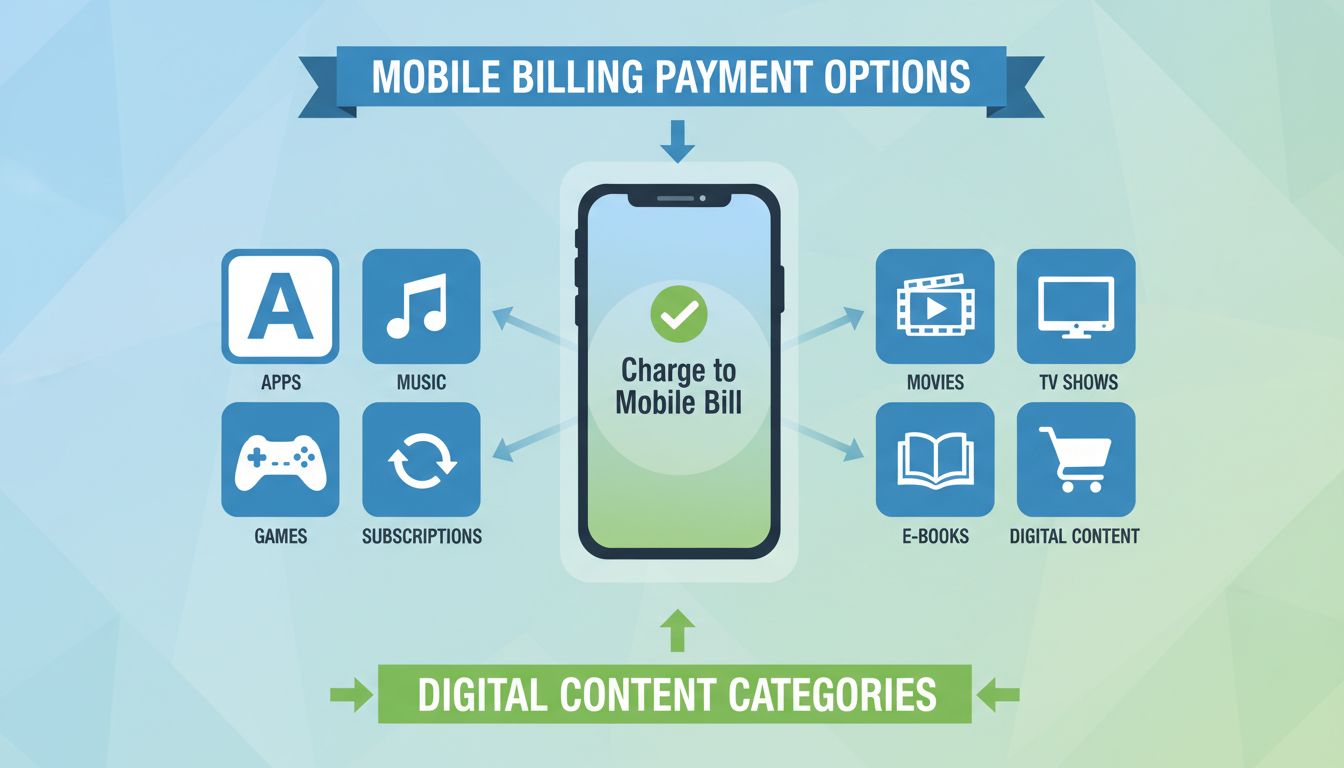
Contenu numérique et magasins d’applications
Apple, Google, Microsoft et Sony prennent tous en charge la facturation mobile comme mode de paiement dans certains pays. Sur Google Play, les utilisateurs peuvent imputer les achats d’applications, les achats intégrés et les abonnements sur leur facture téléphonique là où leur opérateur le permet. Le PlayStation Store de Sony utilise une vérification OTP par SMS pour lier un numéro mobile aux achats. Apple prend en charge la facturation mobile pour les achats sur l’App Store et iTunes dans un ensemble limité de régions.
Services d’abonnement
Les plateformes de streaming, les applications de rencontre, les abonnements de fitness et les paywalls d’actualités utilisent la FDO pour capter des abonnés qui n’ont pas de carte. Le mécanisme de facturation récurrente fonctionne nativement : l’opérateur gère les renouvellements sur le même rythme que le cycle de facture téléphonique. Pour les commerçants, cela signifie un taux d’attrition involontaire plus faible qu’avec la facturation par carte enregistrée, où les cartes expirées ou annulées rompent la chaîne de paiement.
Régions à forte pénétration mobile et faible taux de bancarisation
Presque tout le monde possède un téléphone avec une carte SIM. En Indonésie, au Nigeria, en Inde et en Égypte, la FDO comble le fossé. Les opérateurs de ces marchés ont massivement investi dans l’infrastructure FDO car ils possèdent déjà la relation de facturation avec des centaines de millions d’abonnés. Pour les commerçants numériques, la facturation mobile n’est pas un luxe dans ces régions — c’est le seul rail de paiement qui atteint la majorité des clients potentiels.
Coûts de la facturation mobile pour le commerçant
La facturation mobile n’est pas bon marché. L’opérateur prend une part significative de chaque transaction, et les agrégateurs ajoutent des frais supplémentaires par-dessus.
Part de revenus de l’opérateur
La prime reflète le rôle de l’opérateur : il fournit non seulement le traitement du paiement, mais aussi l’authentification du client, l’infrastructure de facturation, le recouvrement et — dans les scénarios postpayés — le risque de crédit.
Frais d’agrégateur
La plupart des commerçants ne se connectent pas directement aux opérateurs. Ils travaillent via des agrégateurs — des sociétés comme Boku, Bango, DIMOCO et Fortumo (désormais partie de Boku) — qui maintiennent des intégrations techniques avec des dizaines, voire des centaines d’opérateurs dans le monde. Les agrégateurs facturent leurs propres frais, soit sous forme d’un pourcentage fixe en plus de la part de l’opérateur, soit sous forme d’un taux combiné qui regroupe les deux coûts.
L’agrégateur gère le règlement, la conversion de devises, la conformité et la maintenance technique sur l’ensemble des connexions aux opérateurs.
Comparaison des coûts : facturation mobile vs cartes de crédit
| Facteur de coût | Facturation mobile (FDO) | Traitement par carte de crédit |
|---|
| Risque de contestation | Faible (l’opérateur absorbe la plupart des litiges) | Modéré à élevé |
| Délai de règlement | 30 à 90 jours en général | 2 à 7 jours |
| Complexité d’intégration | Élevée (opérateur par opérateur, régionale) | Faible (passerelle unifiée) |
| Portée client sur les marchés émergents | Élevée | Faible |
Le constat : la facturation mobile échange des coûts par transaction plus élevés contre un accès à des publics que les cartes ne peuvent pas atteindre et un flux de paiement qui convertit mieux sur les appareils mobiles.
Facturation mobile pour le marketing d’affiliation
Les spécialistes du marketing d’affiliation, les éditeurs et les responsables de programme rencontrent la facturation mobile dans des contextes spécifiques à forte valeur ajoutée. Comprendre comment le rail de paiement interagit avec le suivi d’affiliation est essentiel pour quiconque gère ou promeut des offres facturées par mobile.
La facturation mobile est le mode de paiement par défaut pour une vaste catégorie d’offres d’affiliation : les services à valeur ajoutée (SVA), les abonnements de contenu mobile, les recharges de jeux et les essais de services numériques. Un affilié peut promouvoir un abonnement antivirus mobile, un service d’horoscope hebdomadaire ou un forfait de stockage cloud — tous facturés via la FDO.
Le flux typique : un utilisateur clique sur un lien d’affiliation, atterrit sur une page d’offre optimisée pour mobile, saisit son numéro de téléphone, confirme par code PIN, et l’abonnement commence. L’affilié perçoit une commission — généralement un CPA (coût par acquisition) fixe ou un partage de revenus sur le premier cycle de facturation.
Suivi et attribution
Le suivi des conversions facturées par mobile nécessite des données au niveau de l’opérateur que le suivi web standard ne peut pas capturer. L’élément clé est le transfert MSISDN : l’opérateur transmet le numéro de téléphone de l’utilisateur (ou une version hachée) à la page de paiement du commerçant. Le réseau d’affiliation ou la plateforme de suivi fait correspondre cet identifiant avec l’enregistrement du clic pour attribuer la conversion.
Lorsqu’un opérateur confirme un débit réussi, l’agrégateur déclenche une URL de postback avec les détails de la transaction. Le logiciel d’affiliation enregistre la conversion et crédite l’éditeur référent.
Avantages pour les annonceurs et les responsables de programme
- Taux de conversion plus élevés. Un flux en deux étapes par code PIN convertit mieux qu’un formulaire de carte à plusieurs champs sur mobile. L’achat en un clic convertit encore mieux.
- Attrition involontaire plus faible. La facturation par opérateur n’expire pas comme les cartes. Les abonnements liés à une facture téléphonique se renouvellent de manière plus fiable.
- Dissuasion intégrée contre la fraude. Les données Know Your Customer (KYC) de l’opérateur et l’authentification par carte SIM rendent la prise de contrôle de compte plus difficile qu’avec les paiements par carte.
Limites et risques
- Approbation de l’opérateur requise. Tous les commerçants ne peuvent pas proposer la FDO. Les opérateurs sélectionnent soigneusement leurs partenaires, et le processus d’approbation peut prendre des mois.
- Fragmentation régionale. Une intégration FDO qui fonctionne chez Vodafone UK ne fonctionne pas automatiquement chez Vodafone Égypte. Chaque opérateur est une intégration distincte.
- Frais élevés des opérateurs qui réduisent à la fois les marges des commerçants et les commissions des affiliés.
- Risque réglementaire. Certains marchés exigent l’approbation de la banque centrale pour les services FDO. Les règles changent fréquemment, et un changement réglementaire peut désactiver un canal de facturation du jour au lendemain.
Sécurité, contestations et protection des consommateurs
La facturation mobile est-elle à l’abri des contestations de paiement ?
La facturation mobile repose sur un modèle de litige fondamentalement différent de celui des paiements par carte. Lorsqu’un consommateur conteste un paiement par carte, le réseau de cartes initie une contestation — le commerçant perd les fonds et paie des frais de pénalité. Dans la facturation mobile, l’opérateur est le commerçant enregistré sur la facture téléphonique. Le consommateur se plaint auprès de l’opérateur, et non auprès de l’émetteur de la carte.
En pratique, les opérateurs gèrent la plupart des litiges de facturation en interne. Ils peuvent rembourser le consommateur et déduire le montant du prochain règlement du commerçant — mais le processus formel de contestation avec ses frais associés est rare. Pour les commerçants, cela signifie moins de contestations qu’avec les paiements par carte. Cependant, cela signifie aussi moins de contrôle : l’opérateur décide de l’issue d’un litige, et le commerçant dispose de recours limités.
Cramming mobile et surveillance de la FTC
Le cramming mobile est la pratique consistant à placer des frais tiers non autorisés sur la facture téléphonique d’un consommateur. C’était un problème important au début des années 2010, lorsque des abonnements SMS premium étaient parfois activés sans consentement clair.
Le flux par code PIN, la confirmation OTP et les mécanismes de double validation décrits plus haut sont des résultats directs de ces interventions réglementaires. Les commerçants opérant dans la facturation mobile doivent conserver des enregistrements de consentement vérifiables.
Bonnes pratiques pour les commerçants
- Afficher le prix clairement avant que l’utilisateur ne saisisse son numéro de téléphone.
- Utiliser une étape de confirmation par code PIN ou OTP pour chaque premier débit.
- Envoyer un SMS de confirmation gratuit après chaque transaction réussie avec le nom du produit, le prix et les instructions de désinscription.
- Conserver les enregistrements des horodatages de consentement, des adresses IP et des codes de confirmation de l’opérateur.
- Proposer un mécanisme de désabonnement simple et en un clic — généralement une commande SMS STOP vers un code court.
Inconvénients de la facturation mobile
La facturation mobile n’est pas une solution de paiement universelle. Ses inconvénients sont significatifs et devraient être pris en compte dans toute décision d’adoption.
Frais élevés des opérateurs
Pour les produits numériques à faible marge, cela peut rendre la FDO économiquement non viable.
Plafonds de transaction
Ces limites existent pour restreindre le risque de crédit de l’opérateur et se conformer aux réglementations de protection des consommateurs. La facturation mobile fonctionne pour les microtransactions et les abonnements de niveau intermédiaire. Elle ne fonctionne pas pour les biens numériques de montant élevé ou les produits physiques.
Fragmentation régionale
Il n’existe pas de norme FDO mondiale. Chaque opérateur exploite sa propre plateforme de facturation avec des API, des flux d’authentification, des cycles de règlement et des structures de frais différents. Les agrégateurs abstraient une partie de cette complexité, mais la fragmentation sous-jacente demeure.
Prise en charge limitée des produits physiques
La facturation mobile est conçue pour les biens et services numériques — applications, jeux, abonnements, contenu en streaming et monnaie virtuelle. Les opérateurs interdisent généralement l’utilisation de la FDO pour les produits physiques en raison du risque plus élevé de litiges de livraison, de retours et de contestations. Si votre entreprise vend des produits physiques, la facturation mobile n’est probablement pas une option.