Qu’est-ce qu’une rétrofacturation ?
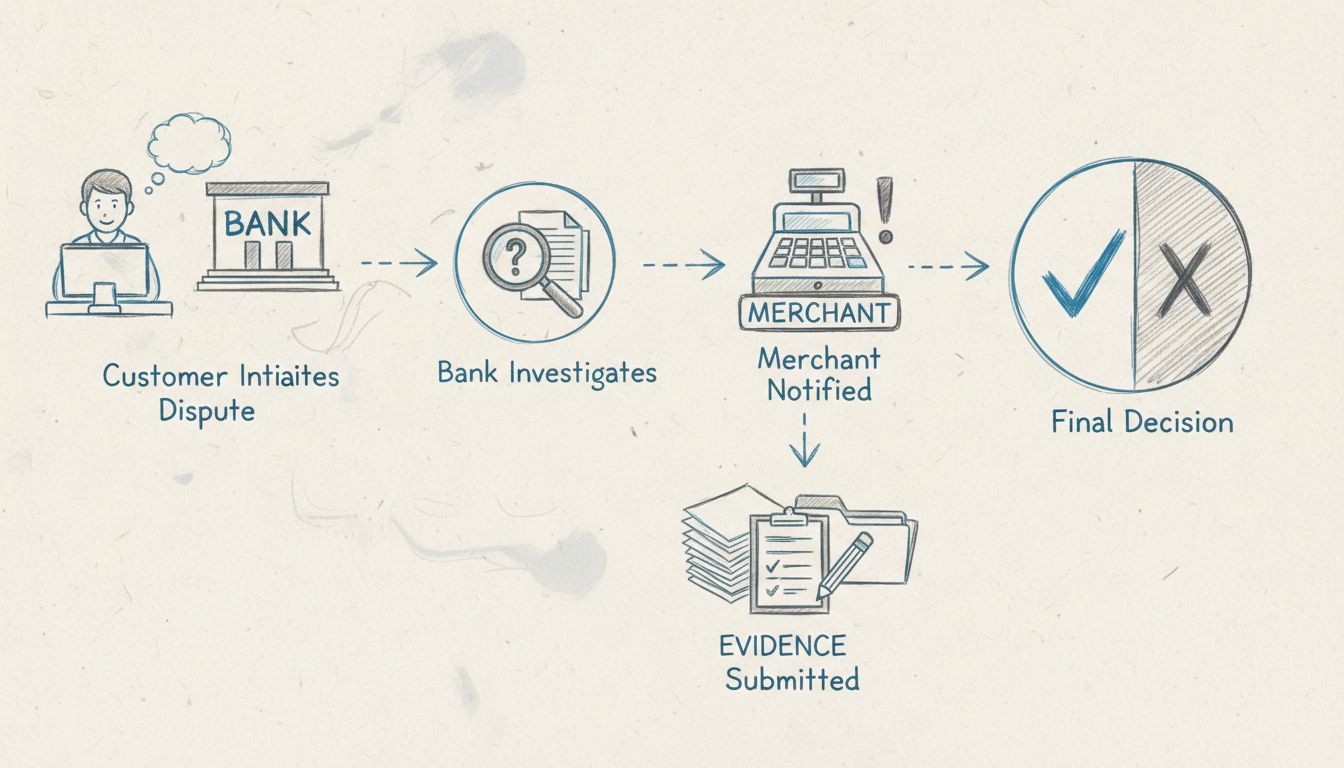
Une rétrofacturation en marketing d’affiliation est une annulation forcée d’un paiement client — qui annule également la commission d’affiliation liée à cette transaction. Contrairement à un remboursement standard, que le commerçant émet volontairement, une rétrofacturation est initiée par le client auprès de sa banque ou de l’émetteur de sa carte de crédit. La banque enquête, et si elle donne raison au titulaire de la carte, elle retire les fonds du compte du commerçant.
Voici comment cela se déroule pour un affilié :
- Un visiteur clique sur votre lien d’affiliation et effectue un achat.
- Le programme d’affiliation enregistre la vente et crédite votre commission — disons, 30 % sur une commande de 100 $, soit 30 $.
- Des semaines plus tard, le client conteste le paiement de 100 $ auprès de sa banque.
- La banque annule la transaction. Le commerçant perd les 100 $ plus des frais de rétrofacturation.
- Le programme d’affiliation récupère votre commission de 30 $. Si vous aviez déjà été payé, le montant est déduit de votre prochain versement.
Ce n’est pas théorique. Les programmes fonctionnant sur des modèles de coût par vente (CPA) sont particulièrement exposés car la commission est payée sur l’événement de conversion, et non sur un revenu durable. Si ce revenu disparaît à cause d’une rétrofacturation, la commission disparaît avec lui.
Ce que cela signifie en pratique
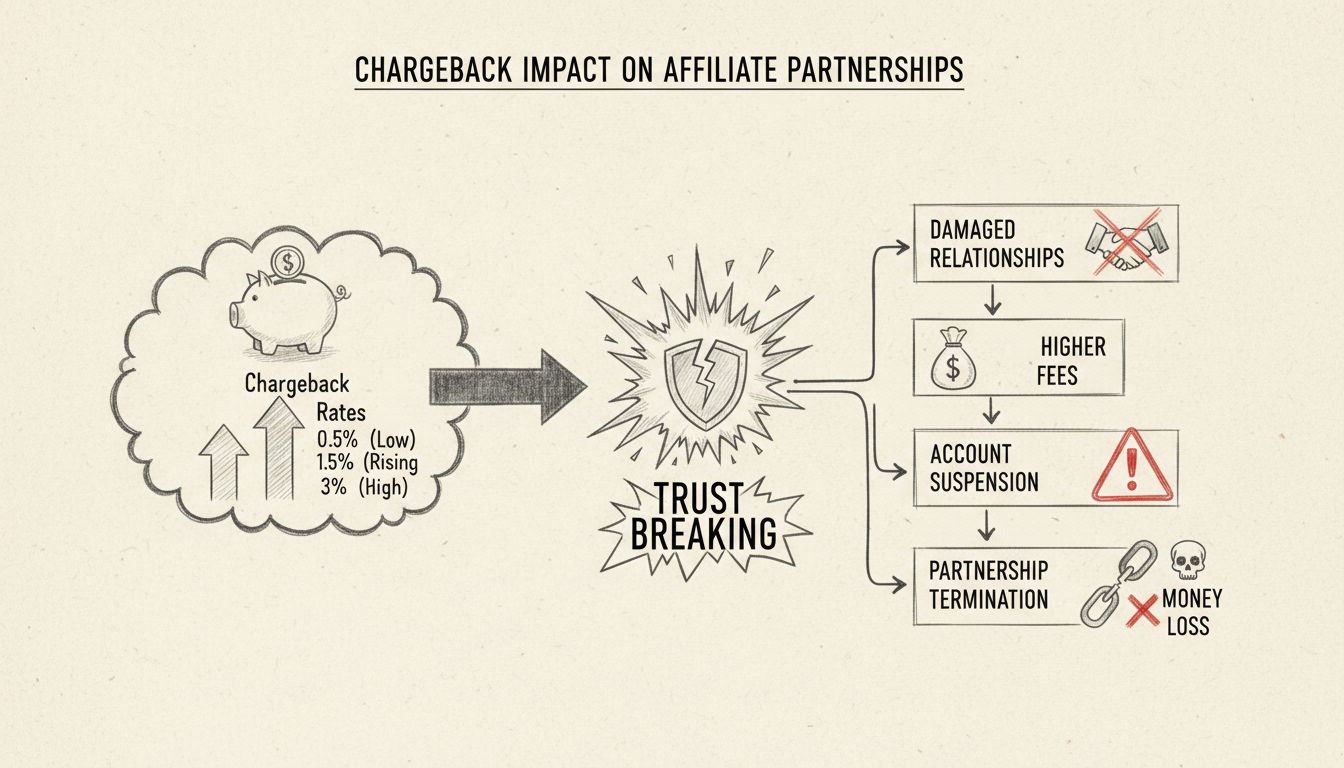
Pour les annonceurs et commerçants, chaque rétrofacturation est une triple perte : le produit ou service, le revenu de la vente initiale et les frais de litige du processeur. Les processeurs peuvent imposer des exigences de réserve plus élevées, voire résilier les comptes.
Pour les affiliés et éditeurs, les rétrofacturations signifient des revenus imprévisibles. Un mois avec de fortes conversions peut devenir plat si une vague de litiges survient après les paiements. Les programmes avec des politiques de récupération agressives et de longues périodes d’attente réduisent les gains effectifs. Les affiliés de qualité qui envoient un trafic propre et à faible taux de litige négocient souvent de meilleures conditions — fenêtres d’attente plus courtes et protection partielle contre la récupération — car leurs clients recommandés déposent rarement des rétrofacturations.
Pour les gestionnaires de programmes d’affiliation, les rétrofacturations sont un signal. Un pic lié à un seul affilié signifie généralement du trafic frauduleux, des créations trompeuses ou un décalage entre l’offre et le public. Les programmes qui ignorent ces signaux finissent par payer des commissions sur des ventes qui ne tiennent jamais.
Lancez votre programme d'affiliation aujourd'hui
Configurez le suivi avancé en quelques minutes. Aucune carte de crédit requise.
Rétrofacturation vs remboursement : différences clés
Les deux annulent une vente, et les deux peuvent annuler une commission d’affiliation. Mais les mécanismes, les coûts et les conséquences diffèrent nettement.
| Facteur | Remboursement | Rétrofacturation |
|---|
| Qui l’initie | Commerçant (volontaire) | Client, via sa banque |
| Rôle du commerçant | Le commerçant accepte et traite le retour | Le commerçant n’a pas son mot à dire — la banque décide |
| Coût pour le commerçant | Coût du produit + frais de retour éventuels | — |
| Délai | — | Jusqu’à 120 jours, parfois plus |
| Impact sur la relation avec le processeur | Aucun | Compte dans le ratio de rétrofacturation ; des ratios élevés déclenchent des pénalités |
| Commission d’affiliation | Généralement annulée | Presque toujours annulée |
Un remboursement est un résultat de service client. Une rétrofacturation est un litige de paiement que le commerçant cherche à gagner — ou qu’il subit comme une perte. Pour les affiliés, le résultat est souvent le même : la commission disparaît. Mais pour les commerçants, la rétrofacturation est bien plus dommageable car elle entraîne des frais de processeur non remboursables et nuit à leur réputation auprès des prestataires de paiement.
Qu’est-ce qui déclenche une rétrofacturation ?
Les rétrofacturations en marketing d’affiliation ne surviennent rarement de nulle part. Elles se répartissent en catégories prévisibles, et les comprendre est la première étape vers la prévention.
Fraude avérée
Une carte de crédit volée est utilisée pour effectuer un achat via un lien d’affiliation. Le fraudeur perçoit la commission et disparaît avant que le titulaire de la carte ne remarque le débit non autorisé. Le titulaire conteste la transaction, la banque l’annule, et le commerçant subit la perte.
Fraude amiable
Un véritable client effectue un achat légitime, puis conteste le paiement — parfois accidentellement, parfois délibérément. Scénarios courants : un membre de la famille utilise la carte sans permission, le client oublie le renouvellement d’un abonnement, ou le descripteur de facturation sur son relevé lui semble inconnu. Le client peut ne pas reconnaître le nom du commerçant sur son relevé et présumer qu’il s’agit d’une fraude. La fraude amiable est plus difficile à prévenir car la transaction elle-même semble valide au moment de l’achat.
Fraude à la rétrofacturation (intentionnelle)
C’est du vol en ligne : le client dépose sciemment un faux litige pour obtenir un produit gratuitement tout en le conservant. Certains fraudeurs abusent systématiquement du processus de rétrofacturation auprès de plusieurs commerçants. En marketing d’affiliation, certains affiliés malhonnêtes incitent même les acheteurs à déposer des litiges après un achat, percevant la commission dans tous les cas.
Problèmes d’abonnement et de facturation
La facturation récurrente génère un flux constant de risques de rétrofacturation. Les clients oublient les conversions d’essai gratuit vers un abonnement payant, ne reconnaissent pas le descripteur de facturation sur leur relevé de carte, ou manquent les fenêtres d’annulation. Les programmes d’affiliation par abonnement connaissent des taux de rétrofacturation plus élevés que les modèles d’achat unique, surtout lorsque le montant du renouvellement n’est pas clairement indiqué lors du paiement.
Lorsqu’un affilié utilise des allégations exagérées, une fausse rareté ou des textes publicitaires trompeurs pour générer des conversions, les clients qui arrivent sont préparés à la déception. Un acheteur qui se sent trompé est beaucoup plus susceptible d’appeler sa banque que de demander un remboursement. Ces rétrofacturations sont particulièrement dommageables car elles érodent la confiance envers la marque en plus des revenus.
Erreurs techniques
Les transactions en double, les montants incorrects ou les problèmes de traitement peuvent tous déclencher des litiges. Ce sont parmi les plus faciles à prévenir grâce à la surveillance des transactions et aux processus de rapprochement.
Rejoignez notre newsletter
Soyez le premier à connaître les nouvelles fonctionnalités et mises à jour.
Qui paie pour les rétrofacturations ?
Le commerçant paie. À chaque fois.
Le commerçant absorbe également le coût opérationnel de la réponse au litige, ce qui nécessite de rassembler des preuves, de rédiger un argumentaire et de respecter les délais de réponse stricts du réseau de cartes.
L’affilié ne paie pas directement les frais de rétrofacturation. Mais la commission de l’affilié sur cette transaction est annulée. Si la commission a déjà été versée, le programme la déduit des gains futurs. Ainsi, bien que le commerçant subisse l’impact financier direct, l’affilié perd la rémunération qu’il avait gagnée pour avoir généré la vente.
Une rétrofacturation est-elle bonne ou mauvaise ? Pour le client, le système de rétrofacturation est un mécanisme de protection du consommateur — il existe pour protéger les titulaires de carte contre la fraude et les pratiques commerciales déloyales. Pour tous les autres acteurs de la chaîne du marketing d’affiliation — le commerçant, l’affilié et le gestionnaire de programme — une rétrofacturation est clairement mauvaise. Elle représente une vente qui a échoué, des revenus qui ont disparu et une commission qui n’a jamais été réellement gagnée.
La fraude aux rétrofacturations en marketing de performance suit trois schémas bien établis. Dans chaque cas, l’affilié perçoit la commission et l’annonceur absorbe la perte.
Achats par carte de crédit volée
La forme la plus directe de fraude d’affiliation : un fraudeur utilise des informations de carte volée pour effectuer un achat via son propre lien d’affiliation. Il gagne la commission. Lorsque le véritable titulaire de la carte découvre le débit non autorisé et dépose un litige — ce qui peut survenir des semaines ou des mois plus tard — la commission a déjà été versée. Le commerçant perd le produit, le revenu et la commission, en plus des frais de rétrofacturation.
Conversions générées par des robots
Des scripts automatisés ou des botnets génèrent des ventes fictives en utilisant des méthodes de paiement synthétiques ou compromises. Ces transactions peuvent sembler légitimes au moment de la conversion, mais déclenchent des rétrofacturations en masse une fois la fraude détectée. Comme le trafic robotisé peut se déployer rapidement, une seule campagne peut générer des centaines de rétrofacturations avant que le schéma ne soit détecté.
Fraude amiable à grande échelle
Certains affiliés encouragent activement les acheteurs à contester des paiements. Ils peuvent promettre un remboursement après l’achat ou inciter l’acheteur en lui faisant espérer que le produit et la rétrofacturation joueront en sa faveur. L’affilié perçoit la commission, et au moment où la rétrofacturation arrive, il est déjà passé à autre chose.
Quel code de motif s’applique ?
Visa, Mastercard et les autres réseaux de cartes utilisent des codes de motif structurés pour classer les rétrofacturations. Pour une vente frauduleuse d’affiliation, les codes les plus courants sont :
- Code motif Visa 10.4 (Autre fraude — Environnement sans carte) : s’applique lorsque le titulaire de la carte nie avoir autorisé une transaction effectuée en ligne.
- Code motif Mastercard 4837 (Absence d’autorisation du titulaire de la carte) : couvre les transactions non autorisées dans les environnements sans carte.
- Code motif Visa 13.1 (Marchandise/Services non reçus) : peut s’appliquer lorsqu’un client affirme que le produit n’est jamais arrivé, même si le commerçant a une preuve de livraison.
Savoir quel code s’applique est important car les preuves requises pour contester le litige diffèrent selon le code. Un litige fondé sur l’autorisation exige une preuve que le titulaire de la carte a participé à la transaction. Un litige pour non-livraison nécessite des données de suivi et une confirmation de livraison.
La prévention fonctionne mieux lorsqu’elle commence avant même que les conversions soient enregistrées, et non après l’arrivée des litiges.
1. Utilisez des périodes d’attente et des réserves de commissions
Retardez les paiements aux affiliés de 30 à 90 jours après la transaction. La plupart des rétrofacturations apparaissent dans les 60 jours, donc une période d’attente permet au programme d’identifier et de déduire les annulations avant que l’argent ne quitte le compte. Pour les programmes d’affiliation dans les secteurs à haut risque comme les nutraceutiques, l’iGaming ou les logiciels par abonnement, ces tampons sont une pratique courante.
2. Surveillez la qualité du trafic
Soyez attentif aux hausses soudaines du volume de conversions provenant d’un seul affilié, surtout si le taux de conversion semble trop beau pour être vrai. Signalez les sources de trafic avec des ratios élevés d’adresses IP internationales, de domaines de messagerie jetables ou d’adresses de facturation et de livraison non concordantes. Les anomalies de trafic sont le premier signe d’alerte de conversions frauduleuses.
3. Établissez des conditions d’affiliation claires
Votre contrat d’affiliation doit préciser exactement quand les commissions sont annulées, combien de temps dure la fenêtre de récupération et quel comportement entraîne une exclusion. Interdisez le trafic incité, les clics forcés et les allégations trompeuses dans les supports promotionnels. Les affiliés qui savent que leurs conditions prévoient une récupération des commissions en cas de rétrofacturation sont moins susceptibles d’envoyer du trafic risqué.
4. Utilisez des descripteurs de facturation clairs
L’une des causes les plus évitables de rétrofacturations est un descripteur de facturation sur le relevé de carte du client qui ne correspond pas à la boutique dont il se souvient avoir effectué l’achat. Faites correspondre votre descripteur à votre nom de marque, incluez un numéro de téléphone et gardez-le cohérent. Lorsque les clients reconnaissent le débit, ils vous appellent au lieu de contacter leur banque.
5. Déployez des outils de détection de la fraude
L’empreinte numérique des appareils, la notation de réputation des IP et les contrôles de vélocité détectent les transactions frauduleuses avant qu’elles ne soient finalisées. Les plateformes modernes de détection de la fraude signalent les données de géolocalisation non concordantes, l’utilisation de proxy et les schémas suggérant des conversions automatisées. Intégrer ces outils à votre logiciel de suivi d’affiliation comble le fossé entre le moment où une vente est enregistrée et celui où elle est payée.
6. Renforcez le service client
De nombreuses rétrofacturations sont déposées parce que le client n’a pu joindre personne pour résoudre son problème. Proposez un chat en direct, publiez une politique de remboursement claire et facilitez l’annulation — surtout pour les produits par abonnement. Un client qui peut rapidement demander un remboursement via votre équipe d’assistance n’escaladera pas jusqu’à un litige bancaire. Les commerçants dotés d’un service client accessible et réactif constatent systématiquement des taux de litige plus faibles.
Examinez périodiquement la manière dont vos affiliés promeuvent vos produits. Vérifiez leurs pages de destination, leurs textes publicitaires et leurs publications sur les réseaux sociaux pour détecter des allégations exagérées ou un langage trompeur. Un affilié qui promet un « essai gratuit » sans divulguer les conditions de renouvellement génère des conversions qui seront presque certainement rétrofacturées. Les sources de trafic payant méritent une attention particulière — vérifiez que le ciblage d’audience correspond à votre offre.
Lorsqu’une rétrofacturation arrive, le temps presse. Les réseaux de cartes accordent entre 10 et 30 jours pour la réponse du commerçant selon le code de motif. Voici les preuves à rassembler :
- Journal de parrainage de l’affilié. Extrayez l’ID de clic, l’horodatage, l’adresse IP et l’URL de référence qui ont mené à la transaction. Cela relie la vente à l’affilié.
- Empreinte numérique de l’appareil. Recoupez l’appareil de l’acheteur avec les schémas de fraude connus. Si le même appareil apparaît dans plusieurs rétrofacturations, signalez l’affilié.
- Confirmation de livraison. Pour les biens physiques, les données de suivi montrant la livraison à l’adresse du titulaire de la carte sont essentielles pour contester les réclamations de non-livraison.
- Communication avec le client. Tout courriel, ticket d’assistance ou journal de discussion montrant que le client a interagi avec l’achat aide à prouver l’autorisation.
- Détails de la commande. Captures d’écran de la page de paiement, incluant la géolocalisation IP, la concordance de l’adresse de facturation et le résultat de la vérification CVV.
Si les preuves montrent que la transaction était légitime mais que l’affilié a utilisé des méthodes trompeuses pour la générer, le commerçant peut quand même perdre le litige. C’est pourquoi la prévention — détecter ces schémas avant que les commissions ne soient payées — est plus efficace que de contester les rétrofacturations après coup.
Faut-il exclure un affilié qui a envoyé une vente frauduleuse ?
Toutes les rétrofacturations ne signifient pas une fraude intentionnelle. Un seul litige peut provenir d’un client légitime qui a oublié un abonnement ou n’a pas reconnu le descripteur de facturation. Mais les schémas comptent.
Excluez l’affilié immédiatement si :
- Le même affilié est lié à plusieurs rétrofacturations chez différents clients.
- Le trafic présente des signes évidents de fraude : cartes volées, schémas de robots ou discordances d’appareils.
- Les méthodes promotionnelles de l’affilié sont trompeuses — faux témoignages, conditions cachées ou allégations de fausse rareté.
Enquêtez avant d’agir si :
- Il s’agit d’une seule rétrofacturation provenant d’un affilié par ailleurs irréprochable avec un long historique de ventes valides.
- Le code de motif du litige suggère un problème de service client (ex. : produit non conforme) plutôt qu’une fraude d’autorisation.
Les gestionnaires de programme qui suivent les taux de rétrofacturation par affilié — et pas seulement globalement — peuvent repérer les problèmes tôt.
La fraude d’affiliation est-elle courante en marketing d’affiliation ?
Oui. C’est un problème persistant depuis les débuts du marketing de performance, et il évolue à mesure que les outils de détection s’améliorent. Les formes les plus courantes — cookie stuffing, fraude aux clics et achats par carte volée — coûtent à l’industrie des milliards chaque année. Certaines fraudes d’affiliation sont faciles à repérer ; d’autres formes, comme l’usurpation sophistiquée d’appareils, nécessitent des outils de détection spécialisés pour être découvertes.
La bonne nouvelle : les plateformes modernes de suivi d’affiliation et les services de détection de la fraude ont rendu beaucoup plus difficile pour les fraudeurs d’opérer à grande échelle qu’il y a dix ans.
Est-il illégal de faire des rétrofacturations ?
Déposer une rétrofacturation pour une raison légitime — une transaction non autorisée, un produit jamais livré ou un bien significativement non conforme — est légal et protégé par les lois sur la protection des consommateurs aux États-Unis et dans la plupart des juridictions.
Déposer une rétrofacturation avec de fausses informations pour obtenir un produit gratuitement constitue une fraude à la rétrofacturation — et c’est illégal. Elle peut être poursuivie comme vol, fraude électronique ou fraude à la carte de crédit selon la juridiction et le montant en jeu. Les commerçants peuvent également engager des poursuites civiles contre les récidivistes.
Pour les affiliés, générer sciemment des ventes frauduleuses qui entraînent des rétrofacturations peut violer à la fois les conditions du programme d’affiliation et la loi applicable. Les affiliés qui utilisent des cartes de crédit volées pour générer des commissions commettent une fraude pénale, et pas seulement une violation des règles du programme. Un commerçant peut-il avoir des ennuis à cause de la fraude d’un affilié ? Oui — les commerçants peuvent encourir des pénalités de la part des processeurs de paiement, des amendes des réseaux de cartes, la perte de leur compte marchand et, dans les cas graves, des mesures réglementaires s’ils ne contrôlent pas efficacement les affiliés frauduleux.